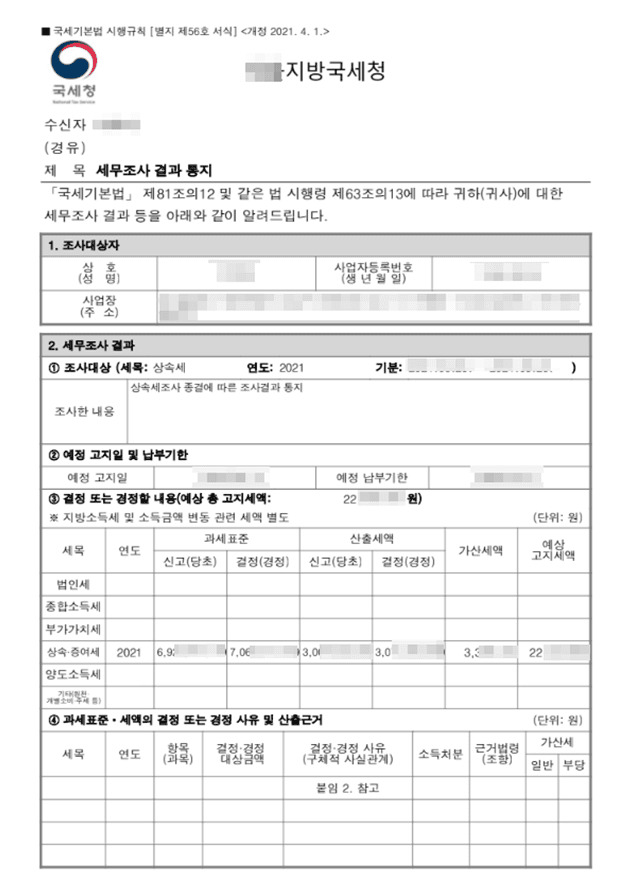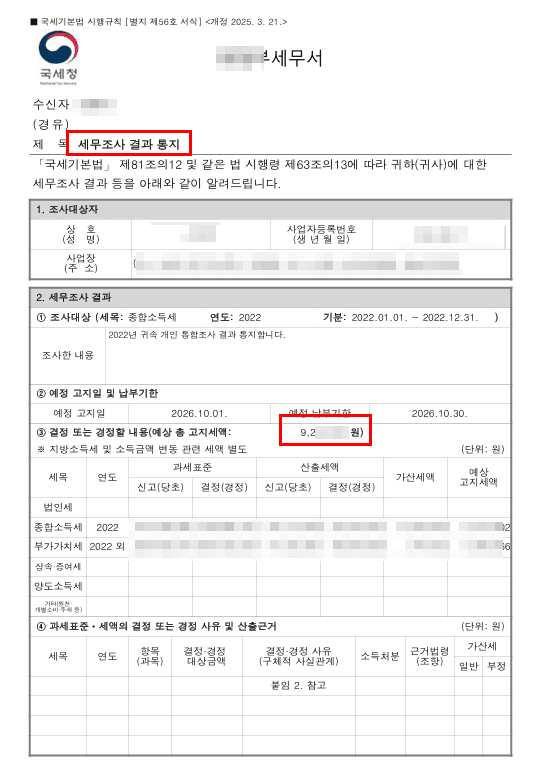
상속세 세무조사 대응 후기, 2억 2천만 원 절세
안녕하세요. 국세청 38년 경력의 오봉신 세무사입니다.
세무조사를 직접 실시하는 조사국에서도 오래 근무 했었는데,
지금은 그 경험을 바탕으로 함께세무법인에서 세무조사 대응을 맡고 있습니다.
“상속세 신고까지 했는데, 조사도 받나요?”
상속세 세무조사는 부자들만 받는 거 아닌가요….
상속세 상담을 하다보면 제가 자주 받는 best3 안에 들어가는 질문입니다.
상속세는 신고 후에 맞게 신고했는지 정부가 반드시 확인합니다. 다만 무조건 세무조사 나온다고 볼 수는 없습니다.
재산이 적으면 간이 서면조사로 진행됩니다.
반면에 상속재산이 60억이 넘으면, 지방청에서 세무조사가 나오게 됩니다.
지방청에서 나오는 조사는 사건 하나에 베테랑 조사관들이 3~4명씩 배정되기 때문에 조사강도가 많이 강합니다.
오늘 소개할 사건도 상속재산 약 70억 원에 대한 지방국세청 조사입니다.
세무조사는 함께세무법인이 매우 자신있는 분야이기 때문에, 결과적으론
당초 예상 추징세액 약 2억 4천만 원 중 2억 2천만 원을 방어했습니다.
이 글을 작성하는 이유는 전문가와 납세자간의 정보 격차를 줄이고자 함에 있습니다.
세법도 세법이지만 세무조사 분야는 유독 폐쇄적인 부분이 있어서, 납세자는 관련해서 후기나 사례 등을 찾아 볼 기회가 거의 없습니다.
때문에 저희가 어떻게 변호사님의 사건을 해결해드렸는지 간략하게나마 공유드리려 합니다.
1. 상황
의뢰인은 다른 곳에서 상속세 신고를 마친 뒤 세무조사 대응을 위해 저희를 찾아오셨습니다.
상담실에서 대략적인 상담을 마친 후, 사건을 자세히 보기 위해 신고서를 열어보았습니다.
신고서를 처음 본 솔직한 심정으로는 크게 한 번 한숨 쉬고 싶었습니다.
신고 당시 일부 예금과 사전증여재산이 누락됐을 가능성이 있었기 때문입니다.
상속재산이 60억이 넘어가면, 기본적으로 무조건 세무조사가 나옵니다.
때문에, 상속세 신고 당시에 상속세 세무조사가 무조건 나온다고 염두에 두고 매우 보수적으로 꼼꼼히 작성해야 합니다.
다만, 해당 의뢰인의 경우 신고 당시의 누락된 부분이 보여 불리한 지점에서 사건이 시작되었습니다.
쟁점은 크게 세 가지였습니다.
- 생전 가족에게 보낸 돈,
- 매달 1,000만 원 넘게 인출한 현금,
- 사망 전 2년 안에 판 고가주택의 양도대금이었습니다.
부모님은 이미 돌아가셨습니다.
자녀들이 오래전 돈의 사용처를 설명해야 했지요.
부모님이 돈을 쓸 때마다 자녀들에게 보고하고 쓰실리도 없으니 ,의뢰인 입장에서는 눈 앞이 캄캄하셨다고 합니다.
여기서 섣불리 ‘전부 증여가 아니다’라고 주장하면 오히려 신뢰를 잃을 수 있습니다.
송금 기록은 사실이지만, 그 돈이 반드시 증여인지는 별개의 문제이기 때문입니다.
해결과정
다음으로는 함께세무법인에서 2억 2천만원을 절세해드렸던 해결과정을 공유드리겠습니다.
① 가족 송금 — 부양의무 이행 여부부터 따졌습니다
가족 계좌로 돈이 들어간 사실은 분명했습니다.
저희는 누가봐도 분명한 사실을 아니라고 우겨서 반감을 사기보다는,
왜 지급했는지에 집중했습니다.
부양의무에 따라 지급한 돈이라는 점을 관련 판례와 자료로 소명했습니다.
가족 간 송금이라고 모두 비과세되는 것은 아니기에 실제 목적을 밝히기 위해 집중하였습니다.
여기서 5,000만 원을 방어했습니다.
② 현금 인출 — 추측이 아니라 증빙을 모았습니다
당시 의뢰인 분은 매달 1,000만 원 이상 인출했지만 “평소 현금을 많이 쓰셨다”고 조사관에게 설명 하셨다고 했습니다.
하지만, 이런 말 뿐인 말을 조사관이 믿지는 않습니다.
세무조사에서는 실질적이고 객관적인 증거자료가 훨씬 중요합니다.
따라서 저희는 단순 주장이 아닌,
인출 시점과 사용처를 하나씩 대조하고, 돈을 받은 사람의 확인서도 확보했습니다.
모든 수단과 방법을 동원하여 이런 객관적인 증거자료들을 최대한 많이 모았고,
조사관이 확인할 수 있도록 거래의 흐름을 연결한 결과 1억 원을 방어했습니다.
③ 주택 양도대금 — 돈을 보낸 날보다 집을 산 때를 봤습니다.
주택 매각 후 가족에게 지급된 돈은 겉으로는 증여처럼 보였습니다.
하지만 취득 당시 가족에게 빌린 돈을 갚은 내역과 배우자가 대신 납부한 양도소득세를 정산한 거래가 있었습니다.
취득·매각·상환 자료를 연결해 거래의 성격을 설명했고, 7,000만 원을 방어했습니다.
계좌에 돈이 오간 흔적은 조사의 출발점일 뿐, 과세의 결론은 아닙니다.
그 사이를 채우는 것이 증빙과 법적 논리입니다.
결론.
이번 조사에서 방어한 세액은 부양의무 관련 5,000만 원, 현금 사용처 관련 1억 원, 양도대금 관련 7,000만 원.
합계 2억 2천만 원을 절세 해드릴 수 있었습니다.
예상 추징세액 약 2억 4천만 원에서 실제 납부세액은 2천만 원을 조금 넘는 수준으로 줄었습니다. 조사 종료 후 의뢰인이 제 손을 잡고 말씀하셨습니다.
“이게 정말 가능한 일이었군요.”
이런 감사 인사를 들을 때 마다 세무사로서 뿌듯함을 느낍니다.
저희가 수임 건 수를 제한하더라도, 한 건 한 건에 들어가는 시간과 노력을 충분히 들이는 이유이기도 합니다.
오늘은 함께세무법인의 상속세 세무조사 대응 후기를 공유드렸습니다.
혹시 세무조사 사전통지서를 받고 계신 분들이 계시다면, 한시가 급한 상황이니 지금 당장 세무조사 전문 세무사를 찾아가시기 바랍니다.
주변에 믿을만한 세무사가 없다면 저희에게 연락 주셔도 됩니다.
아래 카카오톡 채널로 연락 주셔도 되고, 전화 주셔도 됩니다.
다만, 저희는 사건 한 건 을 맡더라도 깊이 파고드는 것을 원칙으로 하고 있어, 수임 건 수를 제한하여 받고 있습니다. 먼저 수임이 가능한 상황인지 먼저 확인 부탁드립니다.
감사합니다.